

相続
2020年1月28日 火曜日
公的年金の未支給部分に相続税はかかる?
公的年金を受け取る前に亡くなった場合、その未支給の公的年金は誰が受け取り、税法上どのように取り扱われることになるのでしょうか。
死亡時点で支給されていない年金は、ご遺族が自分のものとして受け取ります。
そのため、相続税は課税されず、受け取ったご遺族に対して所得税が課税されます。
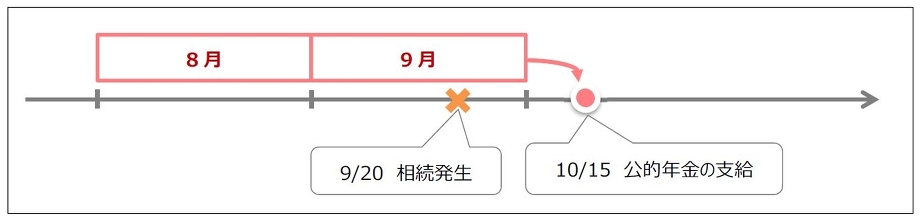
国民年金等の公的年金は、毎年2 月、4 月、6 月、8 月、10 月、12 月の偶数月の15 日に、その前月と前々月の2 ヶ月分の合計額が支給されます。
例えば、9月20日に亡くなられた方の国民年金は、8月と9月の2か月分が支給され、10月15日に入金されます。
亡くなった月まで支給されるため、9月分までが支給対象となります。
8月、9月分を受け取られたご遺族の方に所得税が課税されます。
亡くなられた方の財産についてお困りの方。
確定申告、相続税についてお困りの方。
相続申告相談センター・一宮にご相談ください。
事前にご予約頂いますと、土日・祝日・夜間の無料相談も行っております。
お気軽にご連絡ください。
死亡時点で支給されていない年金は、ご遺族が自分のものとして受け取ります。
そのため、相続税は課税されず、受け取ったご遺族に対して所得税が課税されます。
国民年金等の公的年金は、毎年2 月、4 月、6 月、8 月、10 月、12 月の偶数月の15 日に、その前月と前々月の2 ヶ月分の合計額が支給されます。
| 支給月 | 支給対象月 |
|---|---|
| 2 月 | 12 月、1 月 |
| 4 月 | 2 月、3 月 |
| 6 月 | 4 月、5 月 |
| 8 月 | 6 月、7 月 |
| 10 月 | 8 月、9 月 |
| 12 月 | 10 月、11 月 |
例えば、9月20日に亡くなられた方の国民年金は、8月と9月の2か月分が支給され、10月15日に入金されます。
亡くなった月まで支給されるため、9月分までが支給対象となります。
8月、9月分を受け取られたご遺族の方に所得税が課税されます。
亡くなられた方の財産についてお困りの方。
確定申告、相続税についてお困りの方。
相続申告相談センター・一宮にご相談ください。
事前にご予約頂いますと、土日・祝日・夜間の無料相談も行っております。
お気軽にご連絡ください。
投稿者 相続申告相談センター・一宮 | 記事URL
2019年10月22日 火曜日
相続税の税務調査
税務調査の確率は、20%
相続税申告した方の内、5人に1人は税務調査を受けています。
税務署はその20%の調査先をランダムに選定しているのではなく、内容をみて調査先を選んでいます。
選択としては、大きく2つ
①相続税申告書の計算や評価に誤りがある
土地の評価方法や税金の計算が間違えているケースです。相続税申告に慣れている税理士が作成していればこのようなミスは少ないですが、相続専門でない税理士や税理士に依頼せずに自分で作成するような場合に多く見られる調査事由です。
②相続税申告書に計上されていない(漏れている)財産がある
これは申告した財産以外にも本来計上すべき不動産や預貯金、株式等が漏れている又は漏れている可能性が高い場合に調査が行われます。税務署は、金融機関に照会したり、生命保険の支払報告書等の情報で、財産が漏れていないか調査することができます。
このよく漏れてしまう(見落としがちな)相続財産としては、
・生命保険契約に関する権利
保険契約者が亡くなられても保険金の受取りは発生しませんが、相続財産として相続税の課税対象になるため、注意が必要です。
・名義預金
よく贈与のためと贈与する相手名義の通帳を作成し、贈与する相手には通帳の存在を知らせていないケースがあります。贈与が成立するためには、贈与者の意思表示「あげます」贈与を受け取る側(受贈者)の受託「もらいます」があって初めて成立するため、先ほどのようなケースは相続財産として相続税の課税対象になります。
があります。申告の際には、①計算・評価に間違いがないか、②漏れている財産がないかを注意して、申告しましょう。
税務調査の連絡を受けてお困りの方
今から相続税申告を行う方
相続申告相談センター・一宮にご相談ください。
ご予約にて土日・祝日の無料相談も行っております。お気軽にご連絡ください。
投稿者 相続申告相談センター・一宮 | 記事URL
2019年10月 8日 火曜日
会社への貸付金と生命保険
経営者が個人の資産から会社に金銭を貸し付けているケースはよくありますが、返済されないまま経営者が亡くなった場合、この貸付金は相続財産となります。会社はこれに備える必要があります。
貸付金は、相続財産となりますが金銭ではなく『債権』です。
つまり、貸付金を相続した人の手元には現金は入らないのに、相続税はかかってきます。
貸付金を相続した人が当該会社の後継者や役員であるならばまだしも、会社とは関係のない人が相続した場合は、いつお金になるのか分からない『債権』は不要だと考えるでしょう。
そして、一刻も早く返済を受けたいはずです。相続税を納めることになる場合には、尚のことでしょう。
貸付金を相続した人が会社に対して返還請求権を行使した場合に、会社側に返済資金がなければ、会社の存続すら危うくなります。
このようにならないために、『返済資金に充てるための生命保険契約』を今から会社で準備しておきましょう。
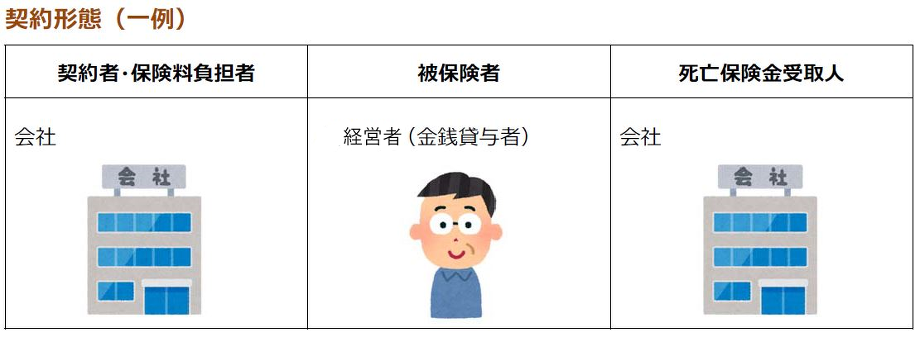
上記の生命保険契約を締結した後に経営者が亡くなった場合は、会社側は受け取った死亡保険金を原資に、貸付金を相続した方へ返済することができます。
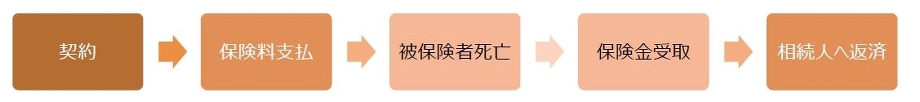
生命保険契約を締結する際、設定する死亡保険金の額を将来返済に必要な資金(会社からみた返済すべき『借入金』)と同等にするかどうかは、会社側が支払う保険料との見合いになります。生命保険契約に係る保険料としての支払資金は必要不可欠です。会社に無理のない保険料の支払でないと、かえって会社の資金繰りを苦しめる結果となってしまいます。
そのため、継続的な会社の流出コストとなる保険料の支払を、会社が無理なく支払い続けられる範囲内で、死亡保険金の額を設定すると良いでしょう。
このような契約を検討される際には、まず日々の会社の資金繰りを確認しましょう。
生命保険契約に関するご相談、会社の資金繰りに関するご相談も、お気軽にご相談ください。
貸付金は、相続財産となりますが金銭ではなく『債権』です。
つまり、貸付金を相続した人の手元には現金は入らないのに、相続税はかかってきます。
貸付金を相続した人が当該会社の後継者や役員であるならばまだしも、会社とは関係のない人が相続した場合は、いつお金になるのか分からない『債権』は不要だと考えるでしょう。
そして、一刻も早く返済を受けたいはずです。相続税を納めることになる場合には、尚のことでしょう。
貸付金を相続した人が会社に対して返還請求権を行使した場合に、会社側に返済資金がなければ、会社の存続すら危うくなります。
このようにならないために、『返済資金に充てるための生命保険契約』を今から会社で準備しておきましょう。
上記の生命保険契約を締結した後に経営者が亡くなった場合は、会社側は受け取った死亡保険金を原資に、貸付金を相続した方へ返済することができます。
生命保険契約を締結する際、設定する死亡保険金の額を将来返済に必要な資金(会社からみた返済すべき『借入金』)と同等にするかどうかは、会社側が支払う保険料との見合いになります。生命保険契約に係る保険料としての支払資金は必要不可欠です。会社に無理のない保険料の支払でないと、かえって会社の資金繰りを苦しめる結果となってしまいます。
そのため、継続的な会社の流出コストとなる保険料の支払を、会社が無理なく支払い続けられる範囲内で、死亡保険金の額を設定すると良いでしょう。
このような契約を検討される際には、まず日々の会社の資金繰りを確認しましょう。
生命保険契約に関するご相談、会社の資金繰りに関するご相談も、お気軽にご相談ください。
投稿者 相続申告相談センター・一宮 | 記事URL
2019年7月 9日 火曜日
相続税の時効
相続税の時効とは、相続が発生してから5年間(又は7年間)税務署からの通知等が届かなければ相続税の納税義務が消滅するということです。
5年間か、7年間かの違いは、善意の相続人か悪意の相続人かによって変わりますが、善意の相続人である場合は5年間。悪意の相続人である場合7年間となります。
「悪意の相続人」とは、相続税を申告し納税する義務があることを知っていたにも関わらず申告及び納税をしなかった相続人のことです。
例えば、
・相続税を支払いたくないため故意に申告しなかった
・相続人全員での遺産分割の話し合いが進まず、申告期限である10ヶ月以内に相続税申告ができなかった
・申告期限を忘れてしまっていた
上記のように、悪意の相続人であるとみなされる基準は、税務署の立場から見て相続税の納税義務の認識があった者が適正に相続税の申告を行っているかどうかにあります。
税務署から悪意の相続人と認められた場合、相続税の申告期限を過ぎてから7年が経過し、その間税務署から通知等が届かなければ相続税の納税義務は消滅します。
では、時効まで待つというのは現実的かというと、そうではありません。
相続税が課税される場合、不動産の名義変更や大きな資金の動きなどで税務署が把握しており、相続税を無申告のまま時効でというのはありえません。
また、税務署から通達が届いてから納税を行うと、本来の税額に加えて「延滞税」や「加算税」を支払うことになります。
「重加算税」の場合は、40%にも及ぶ加算税が課されるので、相続税申告が必要な場合は必ず税務署に申告・納税を行いましょう。
・相続税申告でお悩みの方。
・相続税が発生するか気になる方。
相続申告相談センター・一宮までご相談ください。
投稿者 相続申告相談センター・一宮 | 記事URL
2019年5月14日 火曜日
財産から控除できる葬式費用とは?
相続税を計算する時、葬式費用は財産から控除することができます。
ただし、この控除ができる「葬式費用」は限定されています。
「葬式費用」となるのは、次の費用です。
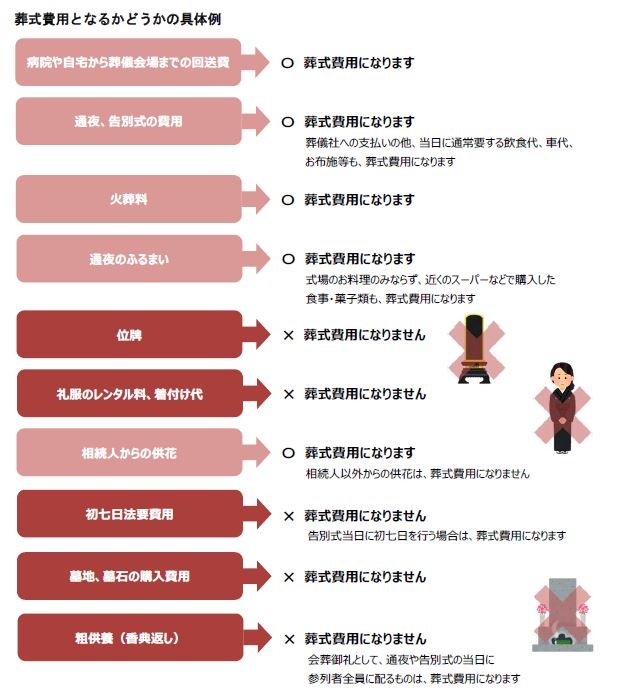
葬式費用については、宗教や地域的慣習、または被相続人の職業や社会的地位などによって、規模や必要な費用などが大きく異なります。
また、ここでご紹介した以外でも、葬式費用になると考えられるものもあります。
判断に迷われた際は、相続申告相談センター・一宮までお問合せください。
事前予約制で、土日、祝日の無料相談も行っております。
お気軽にご相談ください。
ただし、この控除ができる「葬式費用」は限定されています。
「葬式費用」となるのは、次の費用です。
| 「葬式費用」となるもの |
「葬式費用」 とならないもの |
| ①葬式(葬送)に際し、又はこれらの前において、埋葬・火葬・納骨・遺がい(遺骨)の回送その他に要した費用(仮葬式と本葬式を行うものにあっては、その両者の費用) | ①香典返戻費用 |
| ②葬式に際し、施与した金品で、被相続人の職業、財産その他の事情に照らして相当程度と認められるものに要した費用 | ②墓碑及び墓地の買入費、墓地の借入料 |
| ③葬式の前後に生じた出費で、通常葬式に伴うものと認められるもの | ③法会に要する費用 |
| ④死体の捜索、死体もしくは遺骨の運搬に要した費用 | ④医学上又は裁判上の特別の処置に要した費用 |
葬式費用については、宗教や地域的慣習、または被相続人の職業や社会的地位などによって、規模や必要な費用などが大きく異なります。
また、ここでご紹介した以外でも、葬式費用になると考えられるものもあります。
判断に迷われた際は、相続申告相談センター・一宮までお問合せください。
事前予約制で、土日、祝日の無料相談も行っております。
お気軽にご相談ください。
投稿者 相続申告相談センター・一宮 | 記事URL