

スタッフブログ
2026年9月 3日 木曜日
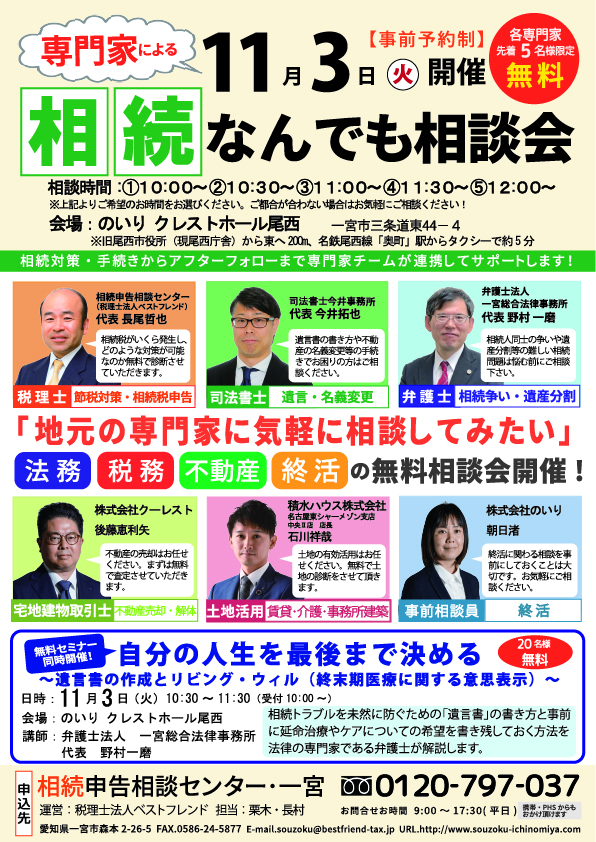
【11/3】相続なんでも相談会
相続申告相談センター・一宮(税理士法人ベストフレンド)です。
11月3日(火)に、税理士・司法書士・弁護士・不動産・終活の専門家が一堂に集まる「相続なんでも相談会」を開催します。
会場はのいり クレストホール尾西にて行います。
相続税の節税対策から遺言書の作成、名義変更、遺産分割、不動産売却、終活まで、相続に関するあらゆるお悩みを各分野の専門家が無料でお答えします。普段は敷居が高く感じる専門家への相談も、この機会にお気軽にご利用ください。
また、弁護士による無料セミナー「自分の人生を最後まで決める〜遺言書の作成とリビング・ウィル〜」も同時開催いたします。
※相談人数には、限りがございます。お早めにお申し込みください。
投稿者 相続申告相談センター・一宮 | 記事URL
2026年9月 2日 水曜日
相続税の申告が必要な人・不要な人
相続申告相談センター・一宮(税理士法人ベストフレンド)です。この記事では、どのような場合に相続税の申告が必要か、一宮市の税理士がわかりやすく解説します。
相続税の申告が必要な人・不要な人
「相続税の申告が必要なのかどうかわからない」というご相談は、税理士法人ベストフレンドに多く寄せられる疑問のひとつです。
亡くなった方の財産がどの程度の規模になるのかによって、申告の要否が変わってきます。
まずは基本的な考え方を整理してみましょう。
相続税の基礎控除とは?
相続税には「基礎控除」という非課税枠があります。遺産の総額がこの基礎控除額以下であれば、原則として相続税の申告は不要です。
基礎控除額の計算式は次のとおりです。
【基礎控除額】= 3,000万円 +(600万円 × 法定相続人の数)
例えば、法定相続人が配偶者と子ども2人の計3人であれば、基礎控除額は「3,000万円 + 600万円×3人 = 4,800万円」となります。
遺産総額が4,800万円以下であれば、申告は不要となります(※生命保険や退職金などの非課税枠は別途あります)。
申告が必要になるケース
遺産総額が基礎控除額を超える場合は、相続税の申告と納税が必要です。また、次のような場合も申告が必要となることがありますのでご注意ください。
・配偶者の税額軽減(配偶者控除)を適用する場合
・小規模宅地等の特例を適用する場合
・農地の納税猶予を受ける場合
これらの特例は申告することで初めて適用を受けられるため、税額がゼロになるケースでも申告が必要です。
申告期限にご注意ください
相続税の申告期限は、亡くなった日(相続開始日)の翌日から10か月以内です。この期限を過ぎると延滞税や加算税が課されることがありますので、早めのご準備をおすすめします。
一宮市で相続税のご相談なら税理士法人ベストフレンドへ
税理士法人ベストフレンドは、一宮市に拠点を置く税理士事務所です。相続税の申告経験豊富な税理士が多数在籍しており、申告が必要かどうかの確認から申告書の作成まで、丁寧にサポートいたします。
「自分の場合は申告が必要?」とお悩みの方は、ぜひお気軽にご相談ください。初回のご相談は無料で承っております。
投稿者 相続申告相談センター・一宮 | 記事URL
2026年8月 5日 水曜日
【8/19】相続なんでも相談会


相続申告相談センター・一宮(税理士法人ベストフレンド)です。
8月19日(水)に、税理士・弁護士・司法書士・あいち銀行・積水ハウスによる『相続・終活なんでも相談会』を開催します。
相続対策・手続きからアフターフォローまで専門家チームが連携してサポートします!遺言書の書き方、名義変更、遺産分割、相続税試算、生前対策、成年後見など、お気軽にご相談ください。
相談料は無料となっております。 一宮、稲沢、名古屋にお住まいの方で、税理士に相談したい方は、この機会にぜひご活用ください。
※相談人数には、限りがございます。お早めにお申し込みください。
※お申込み(詳細)は、チラシをご覧の上、お電話・FAX・こちらにてお申込みください。
投稿者 相続申告相談センター・一宮 | 記事URL
2023年10月18日 水曜日
養子縁組での相続対策
これ相続「税」対策にはなる場合もありますが、いわゆる「争族」対策としては逆効果となる場合もあり注意が必要です。
相続の計算は基礎控除(1人600万円)と累進課税の仕組み上、子供が多ければ多いほど、相続税は少なくなります。
養子縁組をすれば、「子」が増えたこととなり相続税も少なくなるという仕組みですが
相続税の計算上、その「子」としてのカウント増加になるのは1人(又は2人)までと制限があります。
ただし制限があるといっても増えることは増えるのでいくらかの相続税軽減につながります。
税金が減少してよかったねともなりません。
「争族」対策には逆効果となる可能性も秘めています。
自分の実子の配偶者(婿さん、嫁さん)を養子にした場合→婚姻関係の二人であるため何があるかわかりません。
いざ相続が起こった際に相続分や遺留分の請求があったりでもめて、婚姻関係が解消してしまうパターン
孫を養子とする場合→その孫が私も相続人だからと多くを要求する可能性は少ないですが
別の孫がいる場合に、こちらには何もないのか等の揉める要因になる可能性があります。
名字(姓)問題も考えられますが、同じ名字の場合や、婚姻で名字が変わった後の人は変わりません。
どういう事かというと
資産家の山田さん、その長男の娘がこの度結婚し、夫の姓である鈴木となった場合
その孫は祖父母(山田)の養子となっても、この場合婚姻で改姓した(鈴木)の方が強い為
養子縁組しても(山田)には戻らず(鈴木)のままです。
ややこしいですね・・・
養子縁組で相続税の対策は可能ですが
いろいろと注意する点があります。
いくら減少するのか、家族の関係性等いろいろ考慮して進める必要が有るのかなと思います。
いろいろと難しい問題もあり
勘違いして進めて後悔しないためにも一度専門家へ相談してから進めてください。
投稿者 相続申告相談センター・一宮 | 記事URL
2023年9月27日 水曜日
ふるさと納税
相続により財産を取得した人は、相続税も軽減される可能性があり
給与などの所得がある人が相続により財産を取得する場合、いつもより有効である可能性があります。
ふるさと納税って、あまりよく分からないからやってない。
やっているけど、よくわかっていない人の為にざっくりとした説明をします。
3万円をふるさと納税(ふるさとチョイス、さとふる、市町村に直接等)をしたとして
その市町村の特産品等が1万円分(3割程度が限度)のものが送られてきます。
3万円で1万円の商品購入だと損ですが、
申告等により、翌年の住民税等が28,000円(寄付額-2千円)少なくなるため
実質負担2,000円で1万円の何かが貰える。という仕組みです。
(お肉などはハズレが多いので最近はトイレットペーパー等生活必需品や
旅行計画前にその地域の旅行券的なものがあれば、そこに使うようにしています。)
ふるさと納税の仕組みは↑の様なもので
ふるさと納税とは言いますが、結局は所得税住民税の「寄付控除」という制度です。
これは相続税にも「寄付控除」がありますが
住民税等とは取り扱いが少し違い、
相続した財産を寄付した場合、寄付した財産がもともとなかったかのように税金を計算する制度のため
3万円寄付して、28,000円税額が少なくなるのではなく
3万円寄付してMaxでも16,500円、状況によっては数百円の税効果という可能性もあります。
ほとんどの場合、寄付額>税金効果 となりこれだけではお勧めできません。
(寄付とは言え、損得で考えた場合の話です。)
ただし給与所得や個人事業をしている人などが給与等のお金から寄付するのではなく
相続したお金から寄付した場合には
住民税等の「寄付控除」と相続税の「寄付控除」を同時に適用することも可能です。
例えば、サラリーマンが相続したお金3万円をふるさと納税で寄付した場合
相続税が3,000円安くなり、所得税が28,000円安くなる。
(税金だけで合計31,000円安く、寄付しない場合より1千円得をする)
さらに1万円程度の特産品等が貰える。という状況もあり得ます。
相続税は、相続した財産(お金)から寄付すればOKで
住民税等は、とくに取り決めが無く
あっちで使えば、こっちでは使えない。的なルールも無いからOKという理屈で
変な状況とは思いますが、Wで使う人が少なく、金額も大事にするほどでもないのかなと思うので
恐らく今後も制限するような制度はできないのかなと、個人的には思います。
※上記の説明や例等は、おおまかにわかりやすく説明しているだけであるため
詳しい規定等は専門家へご確認ください。
投稿者 相続申告相談センター・一宮 | 記事URL